
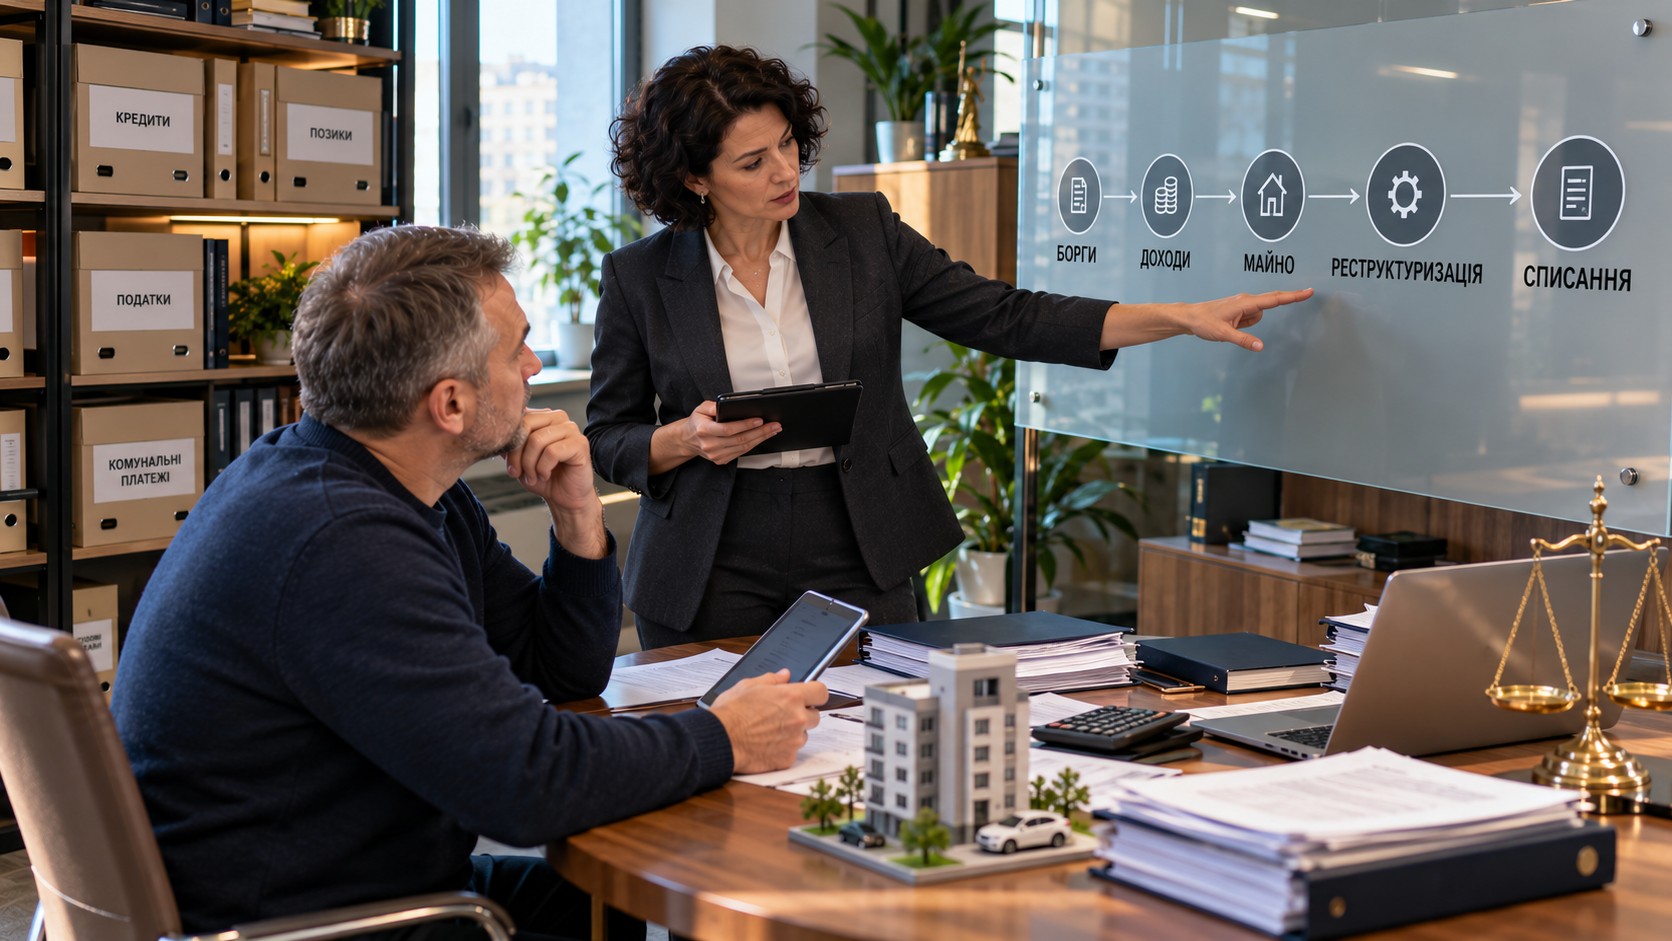
Коли кредитів стає більше, ніж людина реально здатна обслуговувати, звичайна порада «платіть вчасно» вже не допомагає. Прострочення накопичуються, кредитори надсилають вимоги, а сума зобов’язань перестає відповідати реальним фінансовим можливостям боржника. У такій ситуації виникає питання: чи можна законно позбутися частини боргового навантаження?
В Україні для фізичних осіб передбачена судова процедура неплатоспроможності. Вона може передбачати реструктуризацію боргів, а за відповідних умов — процедуру їх погашення та подальше звільнення від боргів. Саме тому адвокат з банкрутства перед початком роботи має не обіцяти автоматичне списання кредитів, а детально оцінити фінансовий та юридичний стан людини.
З чого починається оцінка перспектив
Перший етап — збір інформації про всі зобов’язання. Не можна аналізувати лише один найбільший кредит, якщо одночасно існують позики в інших банках, мікрофінансових організаціях або приватних кредиторів.
Адвокат з банкрутства з’ясовує загальний розмір боргу, строки виконання зобов’язань, наявність прострочень, судових спорів та виконавчих проваджень.
Які документи потрібні
Для попередньої оцінки можуть знадобитися кредитні договори, банківські виписки, вимоги кредиторів, судові документи, інформація про виконавчі провадження, документи щодо доходів та майна.
Важливо показати повну картину. Приховування окремого кредиту або майна не допомагає процедурі, а навпаки може створити додаткові юридичні ризики.
Чи є підстави говорити про неплатоспроможність
Неплатоспроможність — це не просто велика сума кредитів. Закон пов’язує її з нездатністю боржника виконувати грошові зобов’язання перед кредиторами після настання встановленого строку інакше, ніж через передбачені Кодексом процедури.
Під час аналізу враховуються доходи людини, її регулярні витрати, загальна сума боргових зобов’язань, наявне майно та інші фінансові обставини.
Значення має не тільки розмір боргу
Двоє людей із приблизно однаковою сумою кредитів можуть мати зовсім різні перспективи. Якщо одна особа має стабільний високий дохід і значне майно, ситуація відрізняється від випадку, коли доходів недостатньо навіть для регулярного обслуговування зобов’язань.
Тому попередній розрахунок має бути індивідуальним, а не заснованим лише на сумі заборгованості.
Чи всі борги можна списати
Це одне з найважливіших питань під час консультації. Завершення процедури неплатоспроможності не означає автоматичного припинення абсолютно всіх можливих зобов’язань.
Закон визначає окремі категорії вимог, на які звільнення від боргів не поширюється. Тому адвокат повинен перевірити кожне зобов’язання окремо та визначити його правову природу.
Кредитні борги потребують окремого аналізу
Якщо основна проблема пов’язана з банківськими або іншими кредитами, адвокат по кредитах може додатково перевірити правильність нарахування заборгованості.
Це важливо ще до процедури неплатоспроможності. У кредитних документах можуть бути спірні суми, помилки в розрахунках або вимоги, які потребують окремої правової оцінки. Немає сенсу погоджуватися з кожною заявленою кредитором цифрою без перевірки.
Що відбувається після відкриття справи
Для фізичної особи Кодекс передбачає дві основні судові процедури: реструктуризацію боргів та погашення боргів боржника.
Реструктуризація може передбачати зміну умов виконання зобов’язань відповідно до затвердженого судом плану. Якщо ж відновити платоспроможність таким способом неможливо, у передбачених законом випадках застосовується процедура погашення боргів.
Саме тому оцінка перспектив повинна враховувати не тільки можливість майбутнього звільнення від боргів, а й наслідки кожного етапу процедури.
Яку роль відіграє майно боржника
Наявність квартири, автомобіля, земельної ділянки або іншого цінного майна не означає автоматично, що людині відмовлять у процедурі. Однак майновий стан має істотне значення для визначення подальшого порядку погашення вимог кредиторів.
Під час консультації необхідно встановити, яке майно належить боржнику, як воно набувалося та чи існують права інших осіб. Окремо аналізуються операції з майном, здійснені до звернення до суду.
Чому не варто штучно приховувати активи
Спроби формально переписати майно на родичів або здійснити сумнівні операції напередодні процедури можуть створити серйозні проблеми. Фінансовий стан боржника має аналізуватися прозоро, а юридична стратегія — будуватися на реальних документах та обставинах.
Коли потрібна консультація адвоката
Адвокат з банкрутства допомагає ще до подання заяви визначити, чи відповідає ситуація критеріям неплатоспроможності, які документи необхідно підготувати та які ризики можуть виникнути під час розгляду справи.
Адвокат по кредитах, своєю чергою, може зосередитися на перевірці самих кредитних зобов’язань, розрахунків та вимог фінансових установ.
Такий комплексний підхід особливо важливий, коли у людини кілька кредиторів, значні прострочення та одночасно виникають питання щодо майна або виконавчих проваджень.
Реалістична оцінка перспектив починається не з обіцянки «списати всі борги», а з детального аналізу доходів, майна, кредитних договорів, вимог кредиторів та всієї фінансової ситуації. Лише після цього можна визначити, чи є процедура неплатоспроможності доцільним способом вирішення проблеми.
Залишити відповідь